 Семеновская
Оценка бизнеса при разделе имущества: как доказать реальную стоимость доли в суде

- Краткая выжимка: как делится бизнес при разводе и корпоративных спорах
- Когда требуется независимая оценка компании для суда
- Объекты оценки: от доли в уставном капитале ООО до активов ИП
- Затратный, доходный и сравнительный методы оценки предприятия
- Действительная стоимость доли ООО при выходе: как считать
- Особенности оценки совместно нажитого бизнеса при бракоразводном процессе
- Перечень документов для проведения независимой оценки активов
- Досудебный отчет и судебная экспертиза по 73-ФЗ: отличия и приоритеты
- Фатальные ошибки при расчете стоимости доли для суда
- Пошаговая инструкция подготовки к разделу активов
- Последствия отказа от профессиональной оценки доли
Краткая выжимка: как делится бизнес при разводе и корпоративных спорах
- Суд не принимает «бухгалтерскую» стоимость доли – нужна рыночная оценка бизнеса по стандартам 135-ФЗ или 73-ФЗ.
- Действительная стоимость доли ООО при выходе считается от чистых активов, но при разделе имущества супругов суд чаще ориентируется на рыночную стоимость.
- Отчет оценщика можно оспорить рецензией – это отдельный инструмент защиты бизнеса, который часто ломает позицию оппонента.
- Дата оценки – ключевой параметр: расхождение между датой развода и датой спора может изменить сумму в разы.
- Судебная экспертиза по 73-ФЗ имеет приоритет над досудебным отчетом по 135-ФЗ: эксперт предупрежден об уголовной ответственности, а значит, его заключение весомее в глазах суда.
Раздел бизнеса при разводе или выходе участника из ООО – это всегда спор о деньгах, а не о юридической конструкции. Стороны называют разные суммы, и суд должен понять, какая из них соответствует рынку. Без профессиональной оценки бизнеса любая цифра – лишь мнение стороны, а не доказательство. Разбираем, как формируется стоимость, какие методы применяются и как защитить результат в суде.
Если вы понимаете, что мирно договориться о сумме компенсации не получится, не стоит полагаться на бухгалтерский баланс или устные обещания партнера. Грамотным шагом станет инициация проведения независимой оценки бизнеса, результаты которой лягут в основу вашей доказательной базы. Только официальный отчет аккредитованного специалиста не позволит оппоненту занизить стоимость совместно нажитых активов и защитит ваши финансовые интересы на каждом этапе разбирательства.
Когда требуется независимая оценка компании для суда
Потребность в оценке бизнеса появляется в трех типичных ситуациях. Первая – раздел совместно нажитого имущества супругов, когда один из них владеет долей в ООО, акциями или действует как ИП. Вторая – выход участника из общества с выплатой действительной стоимости доли. Третья – корпоративные споры, когда участник оспаривает цену выкупа или размер дивидендов. Во всех случаях независимая оценка бизнеса является ключевым доказательством, а соглашение о разделе имущества может быть заключено только после получения объективных данных о стоимости.
В каждом случае цель оценки различается. При разводе нужно определить рыночную стоимость актива, чтобы разделить его поровну или выплатить компенсацию. При выходе из ООО – рассчитать действительную стоимость доли по данным бухгалтерской отчетности, но с учетом рыночной корректировки. Суды последовательно требуют именно независимую оценку, а не справку от знакомого бухгалтера.
Ключевой нюанс: при разделе совместно нажитого имущества супругов суд исходит из рыночной стоимости бизнеса, а при выходе участника из ООО – из действительной стоимости доли, рассчитанной на основе чистых активов. Это разные методологии, и путать их – значит заведомо проиграть позицию. При этом независимая оценка бизнеса является обязательным этапом для определения справедливой суммы в иске о разделе бизнеса.
«Я часто вижу в судах, как сторона приносит отчет оценщика, сделанный “для галочки” за один день. Такой документ не выдерживает даже первого вопроса оппонента. Заключение должно быть построено так, чтобы его нельзя было разобрать на противоречия».
Алена Швецова, старший эксперт ООО «Олимп Эксперт»
Объекты оценки: от доли в уставном капитале ООО до активов ИП
Оценка бизнеса при разделе имущества – это не всегда оценка предприятия целиком. Чаще объектом выступает доля в уставном капитале ООО при разводе, пакет акций, имущественный комплекс ИП или отдельные активы, которые используются в предпринимательской деятельности. В каждом случае подход к оценке бизнеса при разделе будет индивидуальным.
| Объект | Что учитывается | Типичная ошибка |
| Доля в ООО | Чистые активы, нематериальные активы, деловая репутация, контракты | Оценка только по номиналу доли |
| Акции АО | Рыночные котировки (если есть), финансовое состояние, дивидендная история | Использование балансовой стоимости |
| Имущество ИП | Товарные запасы, оборудование, дебиторская задолженность, обязательства | Игнорирование долгов и кредитов |
| Нематериальные активы | Патенты, товарные знаки, лицензии, программное обеспечение | Отказ от оценки «невидимых» активов |
Отдельный случай – оценка доли в ООО, где компания владеет недвижимостью или дорогостоящим оборудованием. Здесь затратный подход часто дает более точный результат, чем доходный, потому что стоимость активов существенно превышает прибыль от их использования.
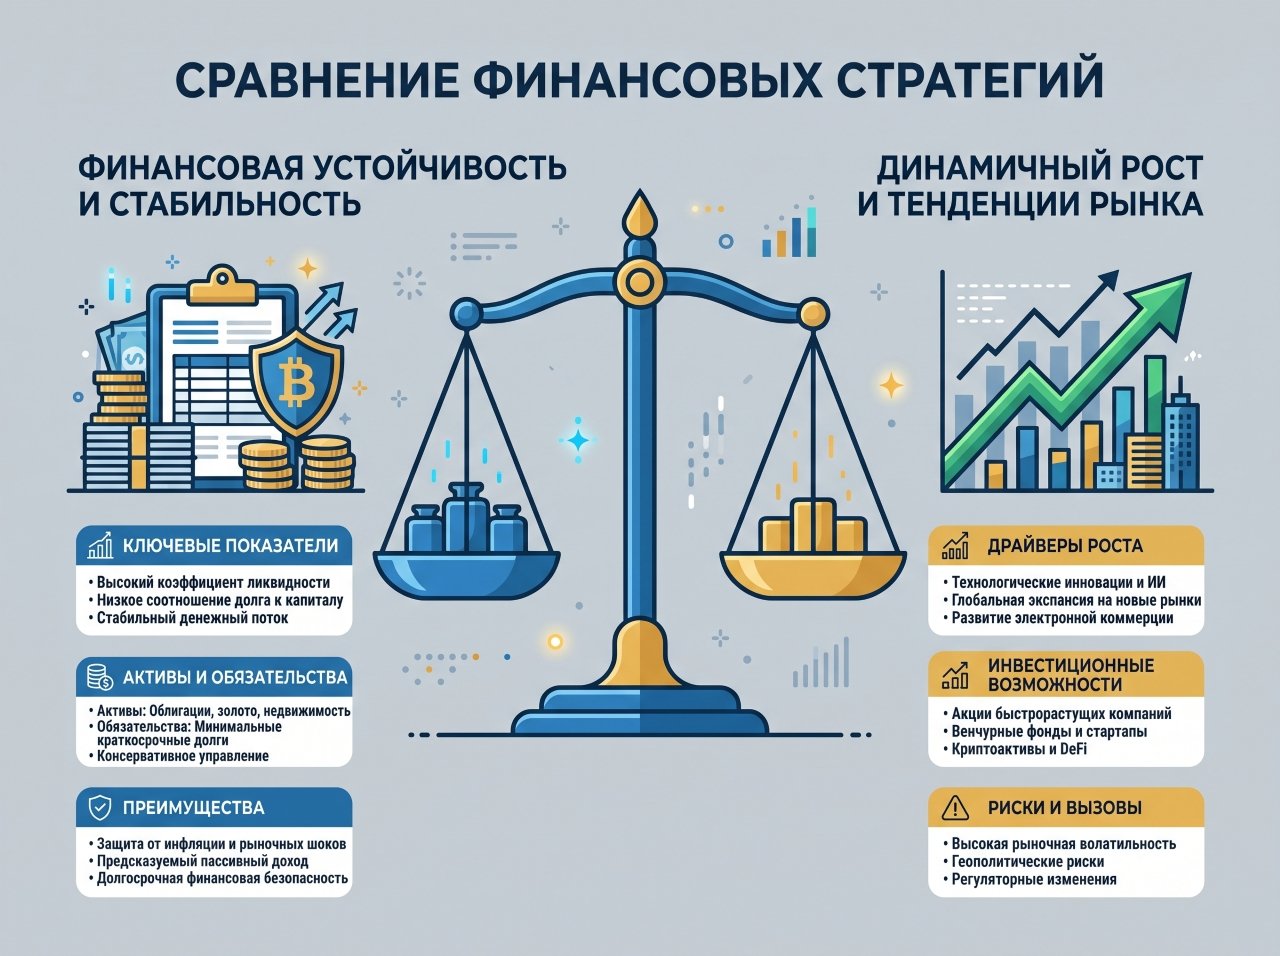
Балансовая стоимость редко отражает реальную рыночную цену активов.
Важно понимать: доля в ООО – это не только право на часть активов, но и корпоративные права: участие в управлении, получение дивидендов, доступ к информации. Оценщик обязан учитывать и этот аспект, особенно если речь идет о контрольном пакете (более 50% долей) – премия за контроль может добавлять 20–40% к стоимости.
Затратный, доходный и сравнительный методы оценки предприятия
Профессиональные оценщики применяют три подхода – затратный, доходный и сравнительный. Выбор зависит от специфики бизнеса, доступности данных и цели оценки.
Затратный подход – расчет стоимости бизнеса как суммы его активов за вычетом обязательств. Уместен для капиталоемких компаний: производств, строительных организаций, логистических операторов. Если предприятие владеет недвижимостью и техникой, затратный подход показывает объективную стоимость, которую можно подтвердить данными рынка.
Доходный подход – дисконтирование будущих денежных потоков или капитализация прибыли. Подходит для сервисных компаний, IT-бизнеса, организаций с устойчивой маржинальностью. Здесь важны прогнозы выручки, рентабельность и ставка дисконтирования. Суды относятся к доходному подходу настороженно, если прогнозы не подкреплены историческими данными.
Сравнительный подход – анализ сделок с аналогичными компаниями или мультипликаторов рынка. Применяется, когда есть база сопоставимых продаж. Для малого и среднего бизнеса в России эта база ограничена, поэтому сравнительный подход чаще служит дополнительным, а не основным.
На практике грамотный оценщик применяет минимум два подхода и согласовывает результаты. Если отчет построен на одном подходе – это повод для рецензии. Особенно уязвим доходный подход: ставка дисконтирования, выбранная «на глаз», может изменить итоговую стоимость на 30–50% в любую сторону.
«В моей практике был случай, когда при разделе бизнеса супругов оценщик применил только затратный подход и получил стоимость компании 40 млн рублей. Мы сделали рецензию, показали, что доходный подход с учетом стабильной прибыли дает 120 млн. Суд назначил повторную экспертизу, и итоговая сумма выросла втрое».
Алена Швецова, старший эксперт ООО «Олимп Эксперт»
Действительная стоимость доли ООО при выходе: как считать
Действительная стоимость доли ООО при выходе участника – это часть стоимости чистых активов общества, пропорциональная размеру доли. Порядок расчета определен законодательством об ООО, но на практике возникает масса споров о том, какие активы включать в расчет.
Мирное урегулирование возможно только при наличии независимого отчета оценщика.
Чистые активы считаются по данным бухгалтерского баланса. Однако если компания владеет недвижимостью, которая давно не переоценивалась, балансовая стоимость может отличаться от рыночной в разы. Суды в таких спорах назначают судебную оценочную экспертизу, чтобы определить рыночную стоимость активов и пересчитать чистые активы.
Выплата действительной стоимости доли при выходе участника производится деньгами или имуществом – по решению общества. Срок выплаты – три месяца с момента перехода доли к обществу, если уставом не предусмотрен иной период. Просрочка дает участнику право на проценты за пользование чужими денежными средствами.
Здесь важно различать два сценария. Если участник выходит по собственному желанию – стоимость доли считается по последней отчетности, предшествующей выходу. Если участника исключают через суд – дата оценки может быть иной, что дает пространство для манипуляций. В спорах о размере выплаты суды почти всегда назначают экспертизу, и сторона, которая заранее заказала рецензируемый отчет, получает тактическое преимущество.
Особенности оценки совместно нажитого бизнеса при бракоразводном процессе
Оценка бизнеса при разводе имеет свою специфику. Суд делит только то имущество, которое признано совместно нажитым. Если доля в ООО приобретена одним из супругов до брака или получена в дар, она не подлежит разделу. Но доходы от такой доли, полученные в браке, уже считаются общими. Поэтому при разделе бизнеса важно правильно определить состав имущества и дату его приобретения.
Ключевой вопрос – дата оценки. Суды ориентируются на дату прекращения брачных отношений, но при существенном изменении стоимости бизнеса к моменту спора могут учесть актуальные данные. Например, если компания продана после развода, суд может разделить фактическую выручку от продажи, а не оценочную стоимость на дату развода.
Раздел бизнеса при разводе возможен двумя способами: передача доли одному супругу с выплатой компенсации второму или раздел доли с изменением состава участников. Второй вариант требует согласия других участников ООО, иначе суд ограничится денежной компенсацией.
Практический совет: если бизнес построен на личном участии одного из супругов (например, он – генеральный директор и ключевой специалист), суд чаще присуждает долю этому супругу, обязывая выплатить второму денежную компенсацию. Это дешевле, чем создавать конфликт между бывшими супругами внутри одного бизнеса.
Перечень документов для проведения независимой оценки активов
Полный комплект документов – залог того, что оценка бизнеса будет выполнена в срок и без запросов. Минимальный набор включает:
- Учредительные документы – устав, договор об учреждении, выписка из ЕГРЮЛ.
- Бухгалтерская отчетность – баланс, отчет о финансовых результатах за 3–5 лет, расшифровки строк баланса.
- Данные об активах – инвентаризационные описи, кадастровые паспорта на недвижимость, ПТС на транспорт.
- Сведения об обязательствах – кредитные договоры, акты сверок с контрагентами, решения судов о взыскании.
- Коммерческая информация – договоры с ключевыми клиентами, лицензии, патенты, сведения о дебиторской задолженности.
Если документов не хватает, оценщик может запросить их у компании или использовать данные из открытых источников. Но в судебном споре лучше предоставить полный комплект – это ускорит процесс и снизит риск оспаривания отчета.
Отдельно стоит упомянуть управленческую отчетность. Бухгалтерский баланс часто не отражает реального положения дел: часть выручки проходит «мимо кассы», расходы завышаются для налоговой оптимизации. Оценщик, который опирается только на официальную отчетность, рискует занизить стоимость бизнеса. Управленческие данные – это дополнительный аргумент, который усиливает позицию в суде.
Досудебный отчет и судебная экспертиза по 73-ФЗ: отличия и приоритеты
Для досудебного урегулирования достаточно отчета независимого оценщика по 135-ФЗ. Если стороны готовы к соглашению о разделе имущества, такой отчет ляжет в основу договоренностей. Но если спор перешел в суд, потребуется судебная оценочная экспертиза по 73-ФЗ.
Судебная экспертиза имеет решающее значение для итогового решения судьи.
Судебная экспертиза назначается определением суда, а эксперт предупреждается об уголовной ответственности за дачу заведомо ложного заключения. Это усиливает доказательственное значение документа. Досудебный отчет такой презумпцией не обладает – оппонент может заявить, что оценщик действовал в интересах заказчика.
Если оппонент представил отчет, который занижает стоимость бизнеса, эффективный инструмент защиты – рецензия на заключение. Рецензирование показывает ошибки в расчетах, нарушения стандартов оценки и методик, что становится основанием для назначения повторной экспертизы.
Сравним два сценария. Досудебный отчет по 135-ФЗ обойдется в 30–80 тысяч рублей и займет 5–10 дней. Судебная экспертиза по 73-ФЗ стоит 80–200 тысяч и длится от 2 до 6 месяцев. Но в суде досудебный отчет – лишь письменное доказательство, которое суд оценивает наравне с другими. Судебная экспертиза – это процессуальный документ, и суд обязан мотивировать, почему он не принял его выводы.
Фатальные ошибки при расчете стоимости доли для суда
Первая ошибка – оценка бизнеса «по балансу». Номинальная стоимость доли в уставном капитале почти никогда не совпадает с рыночной. Суд такую позицию отклоняет, назначая экспертизу за счет проигравшей стороны.
Вторая ошибка – экономия на оценщике. Отчет за 15–20 тысяч рублей, сделанный за один день, содержит типовые ошибки: неверный выбор подходов, отсутствие анализа рынка, некорректные корректировки. Такое заключение легко оспорить рецензией, и суд назначит повторную экспертизу – вы потеряете время и деньги.
Третья ошибка – игнорирование даты оценки. Если бизнес оценивается на дату развода, а не на дату подачи иска, сумма может отличаться в разы. Например, компания могла потерять ключевого клиента или, наоборот, заключить крупный контракт. Суд вправе выбрать любую из дат, и ваша задача – убедить его в правильности своей позиции.
Четвертая ошибка – отсутствие рецензии на отчет оппонента. Даже если вы уверены, что отчет занижает стоимость, без профессиональной рецензии суд не увидит ошибок. Рецензия – это «карта» для судьи, которая показывает, где именно оппонент ошибся.
Пошаговая инструкция подготовки к разделу активов
Чтобы не упустить важное, используйте простой алгоритм действий:
- Определите дату оценки – согласуйте с юристом, какая дата максимально выгодна вашей позиции.
- Соберите полный комплект документов – учредительные, бухгалтерские, коммерческие, данные об активах и обязательствах.
- Выберите оценщика с опытом судебной практики – проверьте, есть ли у него допуски СРО и стаж от 5 лет.
- Закажите отчет по 135-ФЗ для досудебной позиции – это даст понимание диапазона стоимости.
- Если спор в суде – ходатайствуйте о назначении судебной экспертизы – инициируйте ее первым, чтобы контролировать вопросы эксперту.
- Закажите рецензию на отчет оппонента – это обязательный шаг, если вы не согласны с его цифрами.
Последствия отказа от профессиональной оценки доли
Оценка бизнеса при разделе имущества – это не формальность, а ключевой элемент судебной стратегии. Суд принимает во внимание только профессиональные заключения, выполненные по стандартам и подкрепленные документами. Досудебный отчет помогает договориться без суда, судебная экспертиза – выиграть спор. Рецензия на отчет оппонента – инструмент, который ломает его позицию. При этом независимая оценка бизнеса должна быть проведена с учетом всех активов и обязательств компании, чтобы защитить интересы сторон в иске о разделе бизнеса.
Если вы столкнулись с необходимостью оценки бизнеса, не экономьте на экспертизе. Правильно подготовленный отчет – это инвестиция, которая окупается разницей в сумме, которую вы получите или сохраните. Обращайтесь к специалистам с опытом судебной практики – и ваша позиция будет защищена.
Часто задаваемые вопросы
Можно ли разделить бизнес без оценки, по соглашению сторон?
Да, если оба супруга или участника согласны на конкретную сумму. Но даже в этом случае рекомендуется заказать отчет оценщика – он защитит вас от претензий налоговой или других кредиторов.
Что делать, если второй супруг скрывает доходы бизнеса?
Подайте ходатайство об истребовании документов у компании или закажите оценку по доступным данным. Оценщик может использовать информацию из открытых источников: сайт компании, отраслевые обзоры, данные Росстата.
Можно ли оспорить отчет оценщика в суде?
Да, для этого нужна рецензия от другого оценщика или эксперта. В рецензии указываются конкретные нарушения стандартов оценки, методологические ошибки, необоснованные допущения. Суд оценивает рецензию как доказательство и может назначить повторную экспертизу.
Какой срок действия отчета об оценке?
Отчет действителен в течение 6 месяцев с даты составления. Если судебное заседание затягивается, может потребоваться актуализация оценки.